Casa propia financiada por la comunidad que la rodea
El supermercado, la salud y la educación del barrio compran su espacio antes de la obra. Ese dinero, la energía solar y los acuerdos de servicios entran a un patrimonio autónomo protegido que construye las viviendas. En 7 años, cada familia es dueña.
Escenario del simulador: Base. Cifras por proyecto de 1.000 viviendas; cambian al mover el simulador.
¿Qué quiere saber?
Soy una familia
Cuánto pago al mes, qué ingreso necesito y en cuánto tiempo soy dueña.
Ver mi cuota →
Soy inversionista
Capital, rentabilidad, recuperación y cómo está protegida mi inversión.
Ver la rentabilidad →
Soy operador
Supermercado, salud o educación: el mercado que me da la comunidad.
Ver mi mercado →
Soy comunidad o municipio
Cómo se administra el dinero, quién decide y cómo se rinden cuentas.
Ver la protección →Cómo funciona, en cuatro pasos
Preventa de servicios
Supermercado, salud y educación compran su espacio sobre planos.
Patrimonio autónomo
Todo el dinero entra a una fiducia vigilada y solo se usa en el proyecto.
Familias que ahorran
Cada hogar recibe su vivienda en leasing y paga un canon con ahorro.
Sociedad de propietarios
Con el ahorro acumulado se paga la opción de compra y la familia es dueña.
Proyectos de vivienda como el nuestro
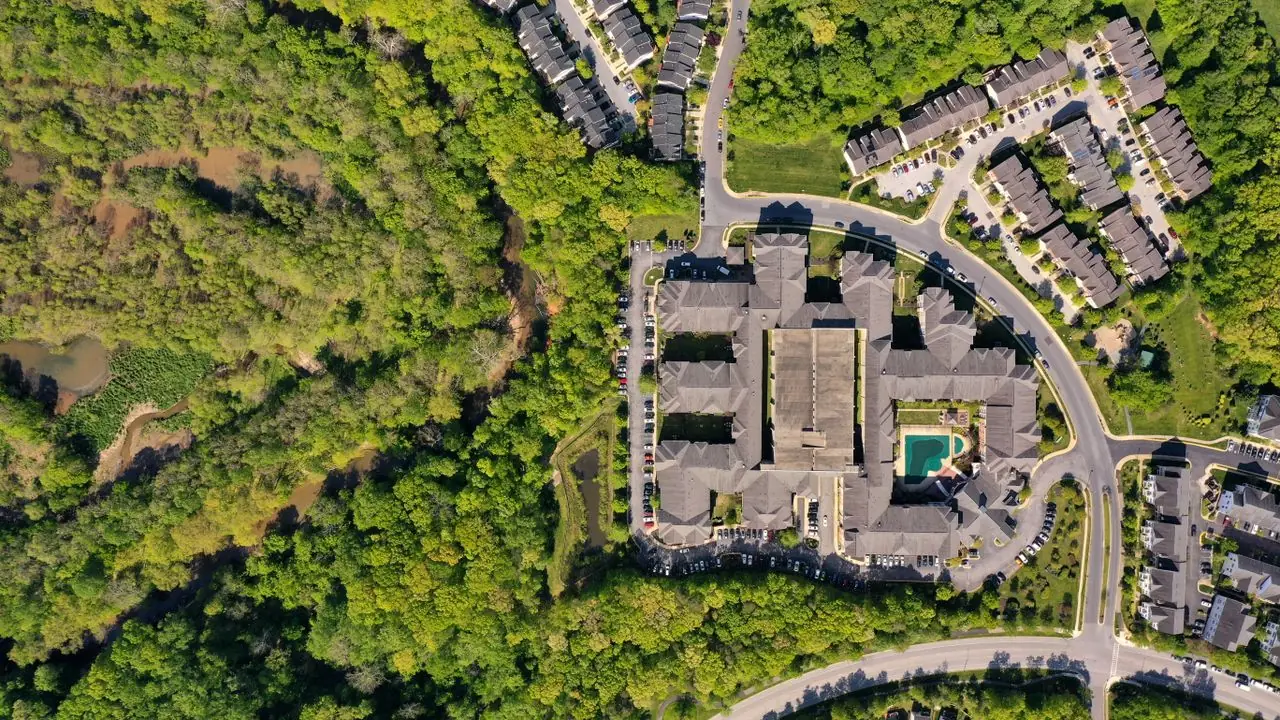
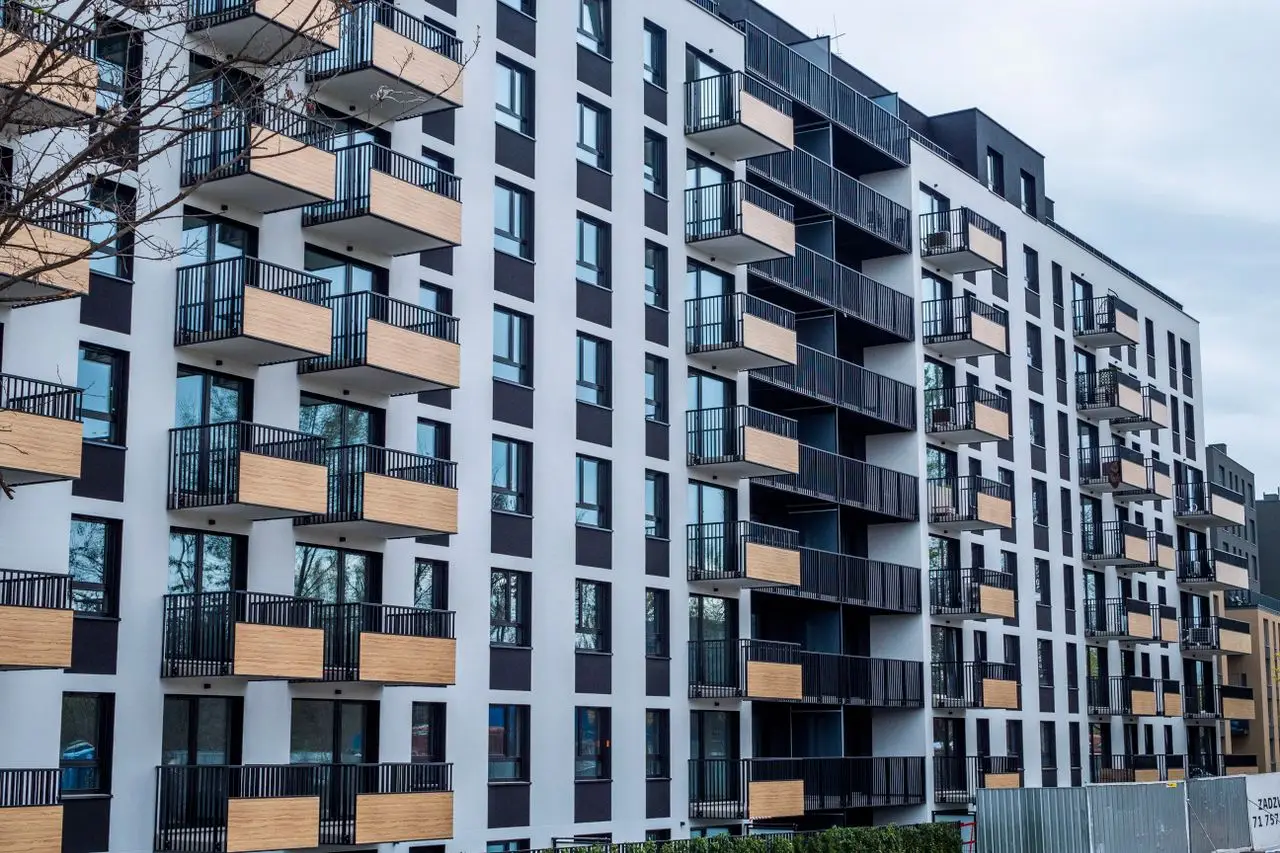
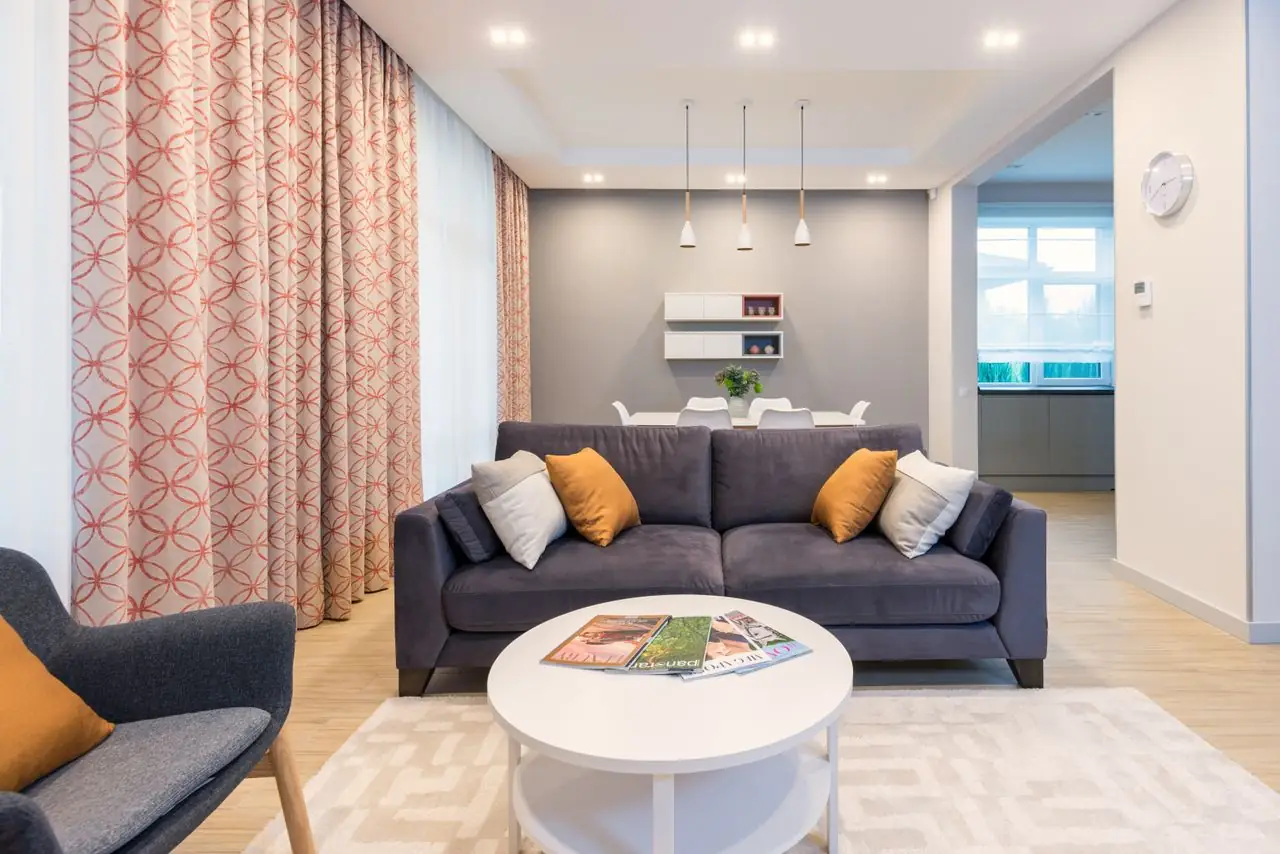
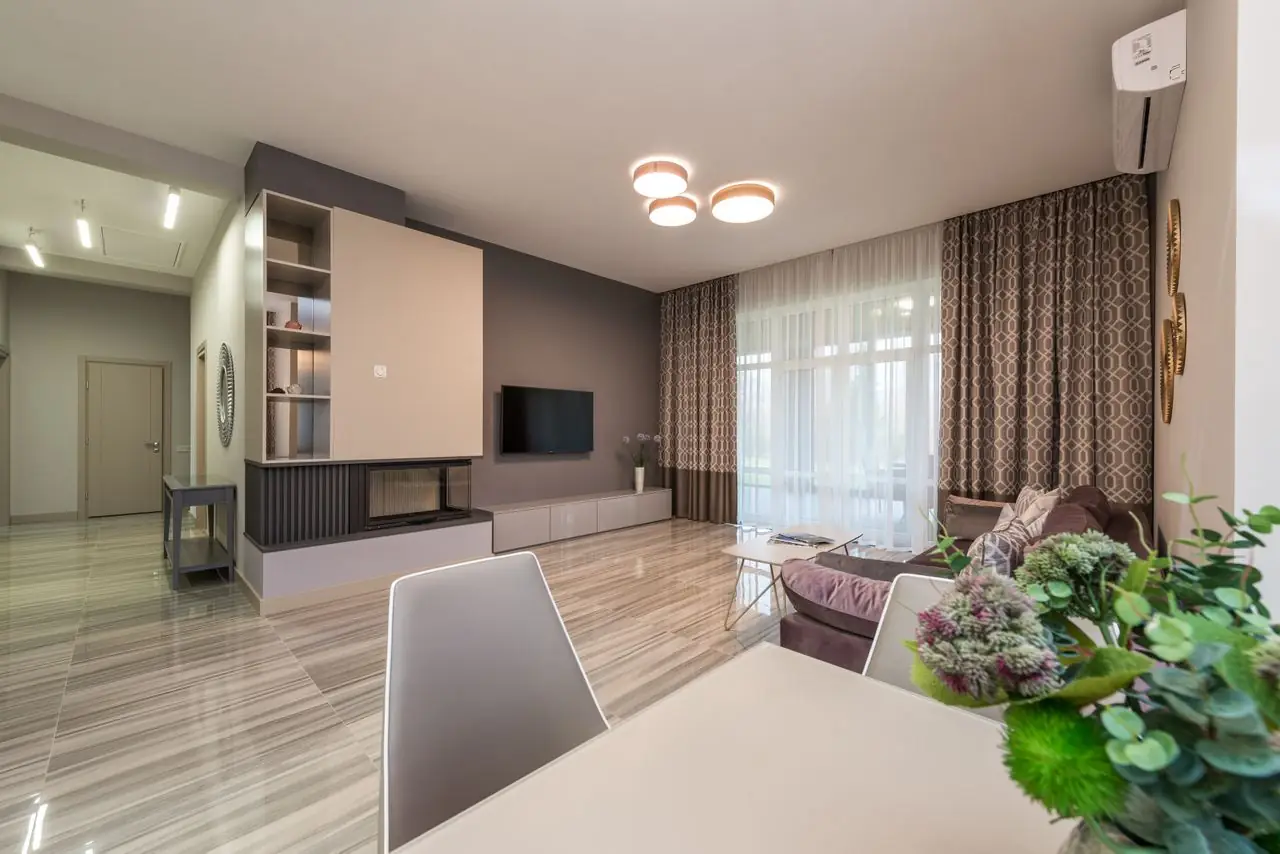
Son fotos de referencia, cada proyecto tendrá su diseño a la medida.
Un patrimonio autónomo es una "bolsa" legal que crea una fiduciaria vigilada por la Superintendencia Financiera. Los terrenos, los aportes de inversionistas, la preventa de servicios, los pagos de las familias y los ahorros de los acuerdos entran ahí. No son del promotor, ni de la fiduciaria, ni de ningún socio: solo pueden usarse para construir y entregar las viviendas.
Cómo circula el dinero
¿El dinero en el patrimonio autónomo gana intereses? Sí.
Mientras el dinero espera para ser usado, la fiduciaria lo invierte en un fondo de inversión colectiva de bajo riesgo y alta liquidez. Lo que rinde se reparte según el contrato: los rendimientos del ahorro de cada familia son de esa familia, y los rendimientos de la preventa, los aportes y los acuerdos se quedan en el patrimonio autónomo para financiar las viviendas.
Pruebe otros valores
Seis protecciones
Bienes separados
Los bienes fideicomitidos forman un patrimonio autónomo afecto solo a la finalidad del contrato (art. 1233 del Código de Comercio).
Fuera del alcance de deudas ajenas
Los acreedores del promotor no pueden perseguir los bienes del fideicomiso (art. 1238 del Código de Comercio).
Destino obligatorio
El contrato fija el destino del dinero: construir, operar y escriturar. Usarlo en otra cosa no está permitido.
Pagos contra avance
El constructor recibe recursos solo cuando la interventoría certifica el avance de obra.
Fiduciaria vigilada
La fiduciaria tiene deberes legales y profesionales de información, protección de los bienes, lealtad y diligencia, y la vigila la Superintendencia Financiera.
Transparencia total
Tres comités (jurídico, financiero y operativo) y la plataforma TACS muestran pagos, avances, ahorros y decisiones en una sola fuente.
Qué significa para cada uno
Inversionista
- Su aporte no se mezcla con las deudas del promotor.
- Los rendimientos salen del flujo del proyecto en el orden que fija el contrato.
- Recibe informes periódicos y puede verificar cada pago.
Familia
- Su ahorro se registra a su nombre dentro del patrimonio autónomo.
- Los descuentos de energía e internet se suman a la financiación de su casa.
- Al pagar la opción, la vivienda se escritura a su nombre.
Comunidad y municipio
- El suelo de cesiones y los equipamientos quedan comprometidos por contrato.
- Los comités rinden cuentas con indicadores verificables.
- El mismo modelo se puede replicar en otros municipios con las mismas reglas.
Preguntas frecuentes
¿Quién es el dueño de los terrenos y las viviendas mientras dura el leasing?
El patrimonio autónomo, representado por la fiduciaria como vocera. La familia tiene la tenencia y, al pagar la opción de compra con su ahorro, recibe la escritura.
¿Qué pasa si el promotor o un socio tiene deudas o quiebra?
Los bienes del fideicomiso no forman parte de su patrimonio y sus acreedores no pueden perseguirlos, salvo las excepciones que fija la ley (por ejemplo, fraude contra acreedores anteriores al fideicomiso).
¿Cómo sé en qué se gasta el dinero?
Cada pago al constructor requiere certificación de interventoría y aprobación del comité operativo y financiero; la plataforma TACS publica los movimientos y la fiduciaria entrega rendiciones de cuentas periódicas.
¿Qué pasa con mi ahorro si dejo de pagar?
El contrato debe fijar el procedimiento de restitución y cómo se devuelve el ahorro acumulado, descontando lo que corresponda. Debe validarse jurídicamente según la regulación de leasing habitacional.
¿Mi ahorro gana intereses?
Sí. Su ahorro se invierte en un fondo de bajo riesgo dentro del patrimonio autónomo y los rendimientos se abonan a su cuenta individual. Gracias a eso necesita ahorrar menos cada mes para pagar la opción de compra.
¿Por qué los ahorros de energía e internet van al patrimonio autónomo?
Es el principio de Habitech: todo lo que la comunidad ahorra como grupo cofinancia las viviendas. La familia paga lo mismo que pagaría en el mercado y la diferencia reduce el costo de su casa.
Deslice los resultados y las tarjetas del formulario hacia los lados. Empiece por "Lo básico"; los demás pasos afinan el modelo. Cifras por proyecto en pesos de 2026.
¿Quién paga la obra?
¿Cómo se usa el terreno?
Área mínima según el valor de los servicios
Mismo multiplicador para los tres usos; el punto marca el escenario actual y la línea roja el terreno disponible.
Detalle por uso del área de servicios
Partimos del valor total de una vivienda y, tarjeta por tarjeta, restamos cada ahorro y cada ingreso que el modelo aplica. Deslice hacia los lados.
Cifras por vivienda con el escenario activo del Simulador; cambian al mover cualquier supuesto.
Usted recibe la vivienda desde el primer día. Cada mes paga un canon que incluye su ahorro; ese ahorro queda a su nombre en el patrimonio autónomo y al final paga la opción de compra.
Su pago mensual
Comparación con un crédito hipotecario
El inversionista aporta el suelo, la obra que no cubre la preventa y el parque solar (supuesto conservador: todo en el mes 0). Recupera con el ahorro previo y los subsidios, el canon, la opción de compra, la energía y los acuerdos con operadores.
Flujo acumulado (COP millones)
Programa de 7 proyectos
Cada uso muestra la demanda que genera la comunidad por sí sola y cuánto podría pagar el operador por su espacio con esa demanda (renta sostenible ÷ tasa de capitalización).
Principio: todos los acuerdos comerciales y los ahorros que producen entran al patrimonio autónomo como cofinanciación de la vivienda. La familia paga lo mismo que en el mercado; la diferencia negociada, la energía del parque solar, las comisiones, el beneficio tributario y el subsidio de gas financian su casa.
Retorno por fuente (valor presente)
Destino de los ahorros por hogar (mensual)
Marco legal aplicable (Colombia, noviembre 2026)
| Norma | Qué permite | Uso en el proyecto |
|---|---|---|
| Ley 1715 de 2014 y Ley 2099 de 2021 | Deducción en renta del 50% de la inversión, exclusión de IVA, exención de aranceles y depreciación acelerada. | Reduce el costo efectivo del parque. Requiere certificado UPME. |
| Ley 2294 de 2023 (art. 235) y Decreto 2236 de 2023 | Comunidades energéticas: usuarios que se asocian para generar, comercializar y usar eficientemente la energía. | Hogares y área de servicios forman la comunidad energética. |
| Resolución CREG 101 072 de 2025 | Autogeneración colectiva y generación distribuida colectiva, menor a 5 MW. | Figura del parque. A inicios de 2026 aún requería reglamentación complementaria. |
| Resolución CREG 174 de 2021 | Autogeneración a pequeña escala hasta 1 MW. | Alternativa por edificio o para el área de servicios. |
| Resolución CREG 101 099 de 2026 | Autogeneración remota. | Parque en otro predio del municipio. |
| Resolución MinEnergía 40332 de 2026 | Simplifica comunidades energéticas con recursos 100% privados. | Basta un aviso de inicio para operar. |
| Decreto 0972 de 2025, Resolución 40159 de 2026 y CONPES 4158 | Programa Colombia Solar para estratos 1, 2 y 3. | Posible financiación pública de los paneles. |
| Ley 2467 de 2025 | Subsidio del 70% a la conexión de gas en VIS y VIP nuevas. | Menor costo de obra. |
| RITEL y Resolución CRC 5050 de 2016 | Libre elección del operador de telecomunicaciones en propiedad horizontal. | Acuerdos preferenciales, nunca exclusivos. |
Ninguna de estas fuentes financia "el modelo TACS" por sí sola: se accede a ellas con un proyecto VIS/VIP bien estructurado, preferiblemente con certificación de construcción sostenible (EDGE o CASA Colombia) y administrado en patrimonio autónomo.
Pruebe el efecto de un crédito blando
Una parte del capital del inversionista se reemplaza por deuda de fomento. Mueva las variables y vea la rentabilidad del capital propio.
Salario mínimo 2026: $1.750.905. Tope VIP 2026: 90 SMMLV = $157,6 millones. Costo de construcción VIS 2026 desde unos $1,8 millones/m². Tasas de vivienda VIS 2026 alrededor de 13–14% E.A. Inversionistas hasta 14% E.A. y constructores hasta 10% por administración delegada, según la presentación TACS.
Supuestos propios (validar por municipio): cesiones, índices de construcción, costos por uso, rentas y tasas de capitalización, gasto de los hogares, radiación solar, costos de los paneles y comisiones de operadores.
Simplificaciones: el capital del inversionista entra en el mes 0, las viviendas se entregan en el mes 24, no se modelan IVA ni beneficios tributarios distintos a Ley 1715. Modelo de prefactibilidad: no reemplaza estudios técnicos, jurídicos ni tributarios.
Son fotos de referencia, cada proyecto tendrá su diseño a la medida.
Fuentes principales: Superfinanciera – fiducia mercantil · BID Invest – fideicomiso Habi · Fallo Superfinanciera FAI MIZU · Findeter tasa compensada · FNA Línea Verde · Davivienda – BID Invest bono VIS sostenible · BID Invest – Credifamilia · CAF 2026–2030 · Bancolombia crédito constructor sostenible · Colombia Solar